分期乐正规吗?安全可靠?
分期乐的正规性与安全性,常被用户在实际借贷中反复拷问。当手机屏幕亮起贷款申请界面,许多人本能地质疑:这家平台是否真正具备金融监管资质?资金是否流向合规渠道?在消费信贷市场快速膨胀的当下,此类疑问并非空穴来风。用户的真实痛点在于,平台看似便捷却隐含风险——例如,部分用户因急于周转而忽视合同细节,最终陷入高额利息陷阱。核心问题不在于分期乐本身,而是用户对“正规”与“安全”的认知偏差:前者指监管合规性,后者涉及全流程风控能力。只有直面这些细节,才能避免在数字借贷中陷入被动。
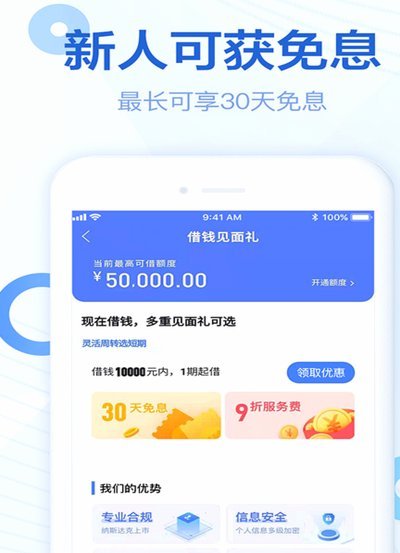
从监管框架看,分期乐确实持有央行认可的消费金融牌照,属于合法经营的正规借钱平台。其资质源于2018年《网络借贷信息中介机构业务活动管理暂行办法》的落地,平台需通过银保监会备案并定期接受审计。实践中,分期乐的资金运作严格遵循《贷款通则》,资金池由银行合作方托管,避免了“资金空转”风险。然而,正规性不等于绝对安全——平台在业务扩张中曾因第三方合作方违规被约谈,这说明资质审核只是起点,后续执行才是关键。用户需警惕,平台的“正规”标签若被滥用,可能掩盖内部风控漏洞。
安全性层面,分期乐的隐患集中于用户数据链与利率透明度。平台通过API对接银行系统,理论上保障资金安全,但2022年有案例显示,用户个人信息被第三方服务商泄露,导致身份盗用事件频发。更隐蔽的风险在于利率机制:分期乐的“低息”宣传常隐含年化利率超过15%的条款,且逾期后催收成本激增。这类问题源于平台过度依赖大数据模型,却忽视用户心理承受力。真正安全的借贷,需平台主动披露每笔费用明细,而非让用户在合同中反复确认。
与其他平台对比,分期乐的灵活性是双刃剑。银行贷款虽更安全但门槛高,而分期乐的“30天快速放款”优势,恰恰放大了用户对安全的误判。实践中,选择分期乐时,用户应优先验证平台是否在央行征信系统注册,而非盲目追求“便捷”。若平台能实时展示资金流向报告,用户便能从技术层面掌控风险——这比空泛的“安全承诺”更具说服力。
综上,分期乐作为正规借钱平台的资质毋庸置疑,但其安全性高度依赖用户主动筛查。在金融科技浪潮中,平台合规是基础,而用户对数据的掌控力才是安全的终极防线。理性选择,方能在借贷中守住底线。
相关文章
平台在信用风险面临怎样的挑战?
“羊小咩额度商家回收”这一现象,远非简单的资金周转或清算,它折射出现代商业生态系统下风险管理、信用体系以及新兴金融工具带来的复杂交互。简单理解为平台(如电商、社交媒体等)针对自身业务运营中存在未收回的...
鹿优鲜安全吗?家长必看
**Kiddy Fresh鹿优鲜:安全性的深度解析** 在选择儿童产品时,安全性始终是家长最为关注的核心问题。针对"kiddy fresh鹿优鲜"这一品牌及其产品的安全性,我们从多个维度展开深入分析...
便荔卡包套现手续费能要回吗?
便荔卡包套现手续费的追回问题,本质上涉及金融交易合法性与合同效力的边界。根据《民法典》相关规定,若交易行为被认定为违反金融监管规定,相关协议可能被判定为无效合同。这种情况下,手续费作为违法所得的性质,...
POS机如何结算美团月付收益
美团月付 POS 机器的“套现”并非传统意义上的现金提取,而是指通过 POS 机器与美团生态系统之间的资金流动实现收益结算的过程。理解这一过程的关键在于它并非直接让你拥有银行账户余额,而是你通过 PO...
携程“拿去花”会影响征信吗?
“携程拿去花”分期服务与个人信用记录之间的关系,远比很多人想象的复杂且微妙。 简单粗暴地认为“拿去花”必然会上征信,这种说法在一定程度上是站不住脚的。 实际上, 携程“拿去花” 的核心在于其风险控制和...
花呗关闭风险?当前状况全解析
花呗作为支付宝生态中的核心支付工具之一,其存续状态始终与蚂蚁集团的监管进程紧密挂钩。当前平台并未出现实质性关闭迹象,但业务调整已悄然展开。监管层对消费金融产品的合规性要求持续加码,花呗需在额度管理、利...