先用后付:商家暗藏的套现风险
近年来,“先用后付”模式逐渐成为消费市场的新宠,而商家套现这一行为却隐秘地在一些行业中滋生。简单来说,“先用后付找商家套现”是指消费者利用某些平台提供的分期付款服务,在没有实际支付的情况下就能先行消费,随后由商家直接向银行或金融机构进行账单结算,以此来赚取差价或手续费。这种现象背后隐藏着复杂的经济动因和道德风险。
首先,从市场角度来看,“先用后付”的模式为商家提供了新的现金流渠道,尤其在资金紧张或者需要扩大经营规模时,套现行为能迅速缓解财务压力。然而,这种操作不仅可能违反消费者权益保护法规,还可能导致金融市场的不稳定因素增加。监管层面对此现象保持高度关注,不断加强监控和规范力度。
其次,对于商家而言,“先用后付找商家套现”虽然看似是一笔好生意,但背后隐藏的风险不容小觑。一旦银行或金融机构发现资金流向异常,很可能要求提前结清账单,甚至冻结相关账户。此外,频繁的套现行为也可能影响到商家在这些平台上的信誉评级,长远来看不利于企业的健康发展。
综上所述,“先用后付找商家套现”现象虽有其表面吸引力,但背后涉及的利益博弈和道德挑战不容忽视。对于消费者、商家以及监管机构而言,构建一个既鼓励创新又维护公平正义的消费环境,才是实现长期稳定发展的关键所在。
相关文章
白条提现安全攻略
近年来,随着互联网金融的蓬勃发展,“白条”作为一种信用消费产品,已成为许多人便捷购物的选择。但值得注意的是,“白条套取现金”这一行为本质上涉及法律与道德双重层面的问题,在不同的国家和地区可能面临不同的...
套现真的能即时到账吗?
在金融领域,“套现”这个词听起来总带着几分隐秘和风险。很多人关心的是:套现的钱到底能不能实时到账?这个问题的答案其实并不简单,它取决于多种因素。 从操作层面来看,套现通常涉及将资金从一个渠道转移到...
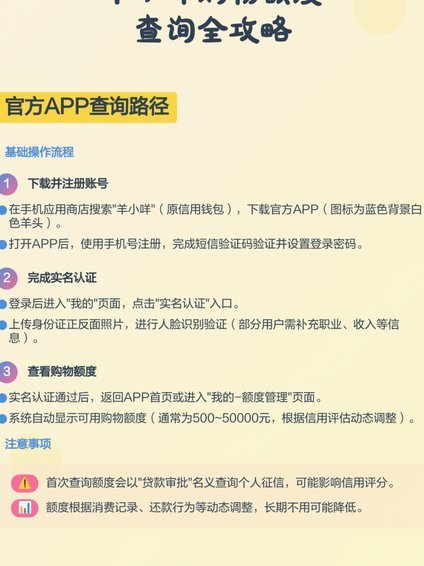
羊小咩额度用法:玩转信用资金
羊小咩的消费额度本质上是信用资源的量化表现,其使用逻辑需要建立在对资金流的精准把控上。额度分配应遵循"动态适配"原则,将不同场景下的资金需求拆解为独立账户。例如日常消费可设置固定额度上限,应急资金则需...
京东白条闪付能提现吗?这里有答案
京东白条闪付功能主要是为了提供便捷的支付体验,用户可以通过绑定银行卡完成快捷支付,享受无现金购物的便利。然而,是否能够通过京东白条闪付进行提现,需要从多个角度进行分析。 首先,京东白条本身是一种信...
揭秘花呗套现:一场信用与风险的博弈陷阱
**花呗套现的本质与风险:一场注定滑向深渊的金融赌博** 花呗,作为蚂蚁集团推出的信用消费工具,本质上是平台对用户的短期信用额度支持。然而,当“套下花呗”成为部分人群的日常操作手段时,这场看似简单...
得物余额真的能提现吗?
得物余额提现,这个话题在得物用户群体中一直存在争议,也引发了不少误解。简单粗暴地认为“可以提现”或“不能提现”并不准确,关键在于理解得物余额的本质以及提现的规则。得物余额并非实体的现金储备,而是基于用...