透视消费风险模式
信用卡信用风控的逻辑,本质上是一场持续的风险建模游戏。花呗这类信贷产品的判断,从不是基于单一的“是否违规”,而是深度分析借款人行为模式背后的财务稳定性与抗风险能力。当系统判定某个行为构成“套”的风险,实际上是在捕捉以下核心指标:借款人是否将虚拟信用额度当成了持续的、无限的现金流池,而非规划性的短期周转工具。它关注的不是你借了多少钱,而是你如何不断地在消费和偿还之间建立一个高度依赖信贷的、看似流畅却内部充满裂缝的循环。这种过度依赖信用的行为模式,才是算法最警惕的信号。
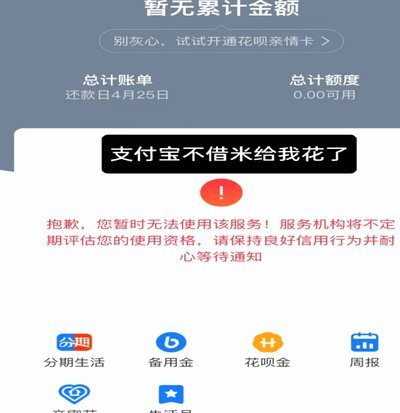
深入分析,系统关注的焦点在于“债务周转的滞后性”与“收入结构的错配”。典型的风险信号体现为:短时间内多次进行大额周转,每一次周转都不得不依赖新一笔信贷来覆盖上一笔尚未偿清的尾款。这并非一次健康的消费周期,而更像是一个不断用信用额度来填补现金流缺口的财务陷阱。如果发现的支付流表现为:用A笔资金支付了B商品,但资金的来源又必须通过C笔信贷提前到位,这种多重依赖的连续性,会触发系统对“不可持续借贷行为”的警示,因为它极度压缩了借款人的财务缓冲空间,一旦现金流出现任何微小变动,整个系统极易崩溃。
另一个关键的判定点,在于信贷功能的滥用维度。很多人误将信用支付视为临时的“短期备用金”,将信贷功能用于支付生活周期的基础开销,如日常房租、固定账单或必要的流动资金补充。这种行为脱离了信贷产品的原始设计用途,它破坏了预期的消费计划性,模糊了“消费支出”与“生活支出”的界限。系统会监测资金用途的结构性偏离,一旦发现大量的信贷资金被用于维持生活运转的本金,而非用于提升生活品质或规划性消费的增量部分,就会将其识别为非健康、具有极高风险的周转模式。
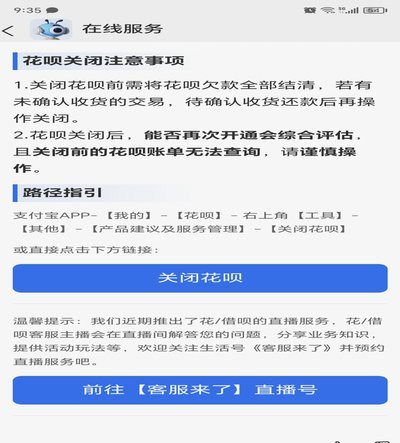
最终,所有风控模型的判定,都指向一个核心问题:借款人是否有足够的“自我偿债能力”来支撑当前的行为模式。持续的高频次、大额透支,如果未能伴随相应的收入结构增长或稳定资产回流,就会被判定为形成“债务惯性”。当用户进入到“先借款、再消费、再透支、再偿还”的循环周期,且无法在周期末端稳定收束时,系统将其视为一种高风险、自催化的财务误判,而这种模式,正是信贷服务商最需要干预和规避的典型行为。
相关文章
携程拿去花现金券怎么用最划算?
携程拿去花的现金券本质上是平台通过流量分发与用户行为数据构建的动态优惠体系。其核心价值在于将原本静态的消费场景转化为可量化、可拆分的现金流量,用户需在预订流程中主动选择是否使用。这种设计既保留了传统现...
鹿优选会员取消续费指南
用户在操作鹿优选会员取消续费时,首要关注点应聚焦于平台的自动续费机制。多数订阅制服务会在支付渠道绑定后触发自动扣费,用户需在支付平台(如微信、支付宝)的“订阅管理”中主动关闭授权。值得注意的是,鹿优选...
白条加油额度怎么提取不出来?
白条加油额度无法提取的现象往往与平台的额度分配逻辑密切相关。系统基于用户信用评级、消费频率及历史账单等维度动态调整额度,若用户近期存在大额消费或逾期记录,可能触发额度压缩机制。部分场景下,平台会通过"...
信用额度变现金矿指南
鹿优选额度变现的核心逻辑在于将抽象的信用资源转化为可量化的经济价值。通过构建多维数据模型,平台将用户行为轨迹、消费偏好与信用评分进行交叉验证,形成动态评估体系。这种机制突破传统金融授信的单一维度,使额...
花呗套现:法律风险与个人隐患
套现花呗的法律风险远超多数用户认知。根据《刑法》第266条,以非法占有为目的,通过虚构交易、伪造凭证等方式套取资金,可能构成诈骗罪。2022年杭州互联网法院审理的典型案例显示,单笔5万元套现行为已达到...
极氪001售罄背后的市场逻辑与挑战
**极氪回应现款001售罄:市场热度背后的深层逻辑** 近日,极氪官方宣布旗下首款电动SUV——ZEEKR 001现款车型已全部售罄,引发行业内外的广泛关注。这一消息不仅体现了消费者对极氪产品的认可...