微信分付是怎么用的
微信分付并非一种独立的金融产品,其核心逻辑在于“信用额度的支付化集成”。它依托于微信支付底层的风控模型,将原本沉淀在账户里的授信额度,直接转化为可随时调用的流动性工具。当你进入“服务”界面并找到分付入口时,你面对的不是一个简单的借贷按钮,而是一个已经与你的消费习惯、社交频率及支付习惯深度绑定的信用缓冲带。这种嵌入式的金融设计,模糊了“消费”与“借贷”的边界,让资金的调用变得如同发送一条微信消息一样自然且无感。
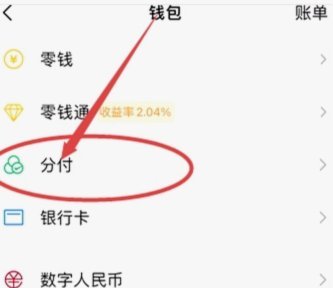
在实际操作层面,分付的运用场景涵盖了微信生态内几乎所有的即时支付链路。通过扫码支付、转账或是发放红包,用户可以直接调用分付额度来完成交易,而无需频繁切换银行卡或手动充值零钱。这种“先消费、后还款”的模式,在面对突发性的资金周转需求——例如小额的应急医疗支出或必要的社交礼金——时,展现出极高的响应速度。操作过程极其简化:在支付确认页,只需将支付方式从“零钱”或“银行卡”切换至“分付”,即可瞬间完成信用额度的激活与结算。
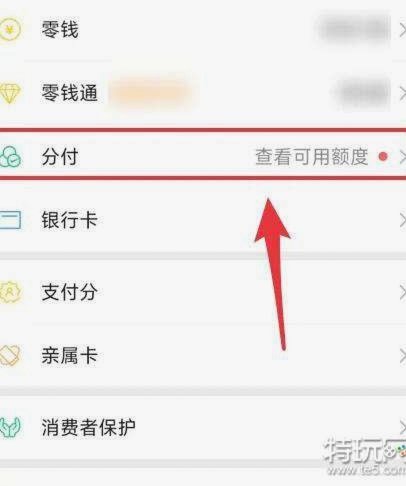
然而,这种无缝的支付体验背后隐藏着极其精确的成本计算逻辑。不同于传统信贷产品长周期的利息预设,分付的成本具有高度的“日结化”特征。利息的产生严格遵循实际使用天数,这意味着每一笔支出的成本都是随时间动态波动的。这种精细化的计息机制要求使用者具备极强的财务敏感度:如果仅将其视为临时性的资金补给,利用其短期覆盖现金流缺口的特性,可以有效降低由于资金错位带来的机会成本;但若将其误认为一种持续性的消费补贴,则极易在无感中积累起难以察觉的利息负担。
从理财策略的角度审视,使用微信分付应当遵循“工具化”而非“依赖化”的原则。一个成熟的财务使用者,应将分付定位为一种应对短期流动性冲击的“压力阀”,而非日常支出的主要手段。由于其支付链路极其顺畅,极易诱发过度消费的心理暗示。在使用过程中,必须建立起明确的还款周期预期,并利用微信支付自带的账单功能进行定期的额度审计。只有将这种便捷的信用工具约束在可控的财务边界内,才能真正发挥其作为流动性调节器的高效价值,避免从“便利”走向“债务陷阱”。
相关文章
三种方式详解
分付作为一种新兴的支付工具,在用户日常生活中扮演着越来越重要的角色。尤其是在紧急需要现金周转的情况下,如何快速有效地通过分付进行取现成了许多用户的关注焦点。目前市场上常见的取现方式主要包括线上申请提现...
去花额度无法使用怎么办?
面对“去哪儿拿去花有额度用不了”的问题,我们首先要明确,“去花”作为一个互联网金融产品,其核心功能在于提供借款服务。然而,在实际操作中,用户可能会遇到各种情况导致无法使用额度。这一现象背后的原因和解决...
分期乐额度怎么看步骤全解
在使用分期乐服务时,用户往往会关注自己的信用额度,了解额度明细能够帮助更好地规划消费。首先,用户可以通过登录分期乐官方网站或下载官方应用程序,进入个人中心,点击“我的账户”或“额度管理”选项,即可查看...
京东白条能提现吗
近年来,金融科技的发展使得消费者金融产品层出不穷。京东白条作为一种信用消费方式,在电商平台购物时为用户提供了便利的支付手段。然而,部分用户可能会误认为“京东白条额度取出来”意味着可以直接提现或将信用额...
花被套现:维权指南
近年来,随着网络经济的迅猛发展,“花被”这一新兴词汇开始频繁出现在公众视野中。所谓的“花被”,是指通过虚假宣传或夸大事实的方式吸引消费者购买的商品或服务,实质上却远未达到预期的价值或效果。对于那些因受...
美团月付套现平台揭秘
美团月付套现,本质上是利用美团月付的额度上限,通过第三方平台或个人进行资金转移,获取差价的行为。这类套现点位并非官方认可的渠道,而是由一些利用平台规则漏洞的个人或小型团队搭建的。常见的套现平台类型可以...