鹿优选额度提现:不提现的商业逻辑
鹿优选平台的购物额度本质是消费权益的数字化载体,其设计逻辑与传统金融账户存在本质差异。额度体系通常以积分、优惠券或虚拟货币形式存在,其核心功能在于提升用户复购率而非直接变现。从技术架构看,额度系统与银行账户、第三方支付平台的提现机制并无直接关联,平台方通过算法模型对额度进行动态管理,确保其流通性与使用场景的封闭性。这种设计既规避了金融监管风险,也防止了额度被滥用导致的系统性漏洞。
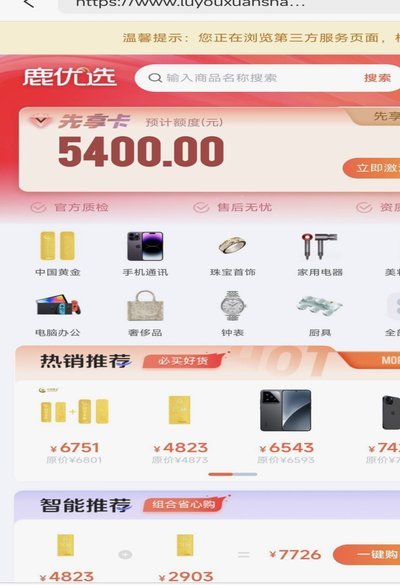
平台方对额度提现的限制源于多重商业考量。首先,额度体系需要维持一定的稀缺性以刺激消费行为,若允许提现将削弱其激励作用。其次,提现功能可能引发资金流动风险,尤其在涉及跨境交易或多账户操作时,可能触及反洗钱监管红线。此外,额度的流通性管理直接影响平台的盈利模式,过度开放提现权限可能侵蚀商家利润空间,破坏平台生态平衡。
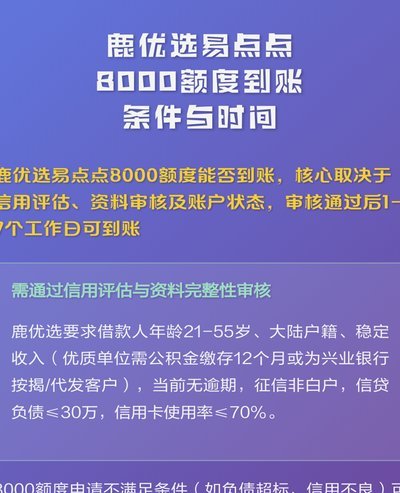
用户若
从行业趋势看,额度体系正朝着更灵活的方向演进。部分平台已尝试将额度与数字钱包打通,允许在特定场景下进行价值转移。但此类创新仍处于探索阶段,尚未形成统一的行业标准。用户在参与此类功能时,应充分评估潜在风险,优先选择具备正规金融牌照的平台进行资金操作。
平台方对额度提现的限制并非绝对,而是通过技术手段与规则设计构建起多重防护网。用户若确需资金流转,可考虑将额度用于高价值商品购买,或通过平台提供的分期付款功能实现间接变现。关键在于理解额度的本质属性,避免将非现金权益等同于金融资产,从而规避可能产生的纠纷与损失。
相关文章
分期乐积分查询全攻略
分期乐积分体系的底层逻辑决定了用户查询方式的多样性。平台通过积分账户与用户ID绑定,形成独立的数据存储单元。当用户登录APP或访问官网时,系统会通过API接口实时调取积分数据,这一过程涉及数据库查询与...
花呗合法吗?如何安全关闭?
花呗作为支付宝旗下信用支付产品,其合法性需从金融监管框架和企业资质两方面审视。根据中国银保监会规定,消费金融业务需持有消费金融公司牌照,而蚂蚁集团旗下的花呗由重庆蚂蚁消费金融有限公司运营,该公司于20...
花呗套花呗:陷阱与风险警示
花呗套花呗,本质上是一种通过将花呗额度转化为其他消费形式,再用于消费,以期获得额外利益或缓解资金压力的行为。这种行为模式的核心在于资金周转的加速和杠杆效应的利用。最常见的形式,例如使用花呗提现服务,将...
白条额度套现风险高警示
# 白条额度套现:一场高风险的数字赌博 当消费需求与资金周转出现矛盾时,一些人开始将目光投向了信用支付工具的隐藏功能。白条作为消费信贷的重要载体,其额度套现行为在特定群体中形成了一个灰色产业链。这种...
便荔卡套现:玩法与风险
便荔卡作为预付卡类产品,其套现行为本质上属于资金流动性管理的范畴。从金融合规角度分析,套现路径需严格遵循支付清算规则,最直接的方式是通过合作商户的消费返现机制实现资金回流。部分平台允许持卡人将卡片余额...
分期乐实物秒到享即时满足
分期乐实物套现秒到,这个概念的背后蕴含着消费金融与移动支付技术的深刻融合,不仅仅是“支付”的便捷,更代表了一种全新的“价值”体验。传统的分期业务,往往需要繁琐的审批流程和实物商品的交付时间,这对于追求...