鹿优选先享卡积分提现:操作指南与风险提示
**先享卡资产提现:跨越积分价值与现金流的系统解构**
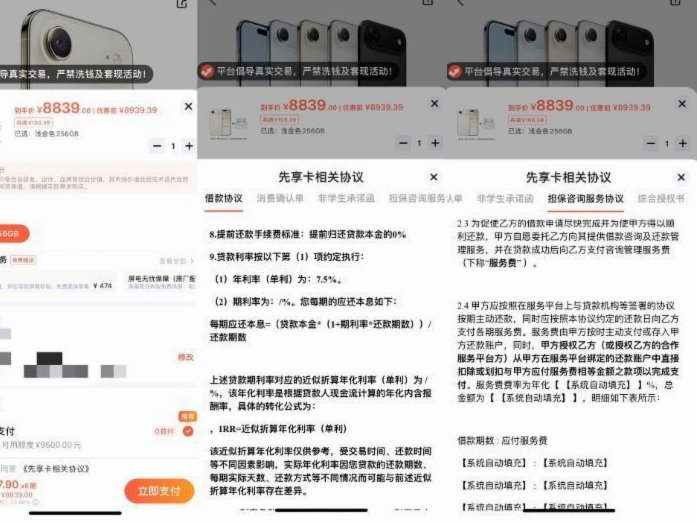
任何涉及“鹿优选先享卡”的资产提现行为,本质上是一次信用积分兑换为外部法定货币的系统跨越。专业分析必须跳脱出简单的操作指引,深入理解其背后的逻辑链。用户需要首先评估的并非是“如何提交申请”,而是“当前积分池的兑付属性”与“提现渠道的合规要求”是否匹配。由于这类先享卡资产往往与特定的生态系统绑定,其积分体系可能设置了复杂的阶梯式清算机制或最低兑换门槛。用户必须核对卡片的细则,判断当前积累的积分余额究竟属于可直接兑付的“现金价值”范畴,还是仅能用于系统内部循环消费的“生态回馈券”。仅凭余额大小进行操作,忽略了资产的类型鉴定,极易导致提现流程在预审环节被驳回,徒增操作的时间成本。
提现流程的执行环节,核心在于“多重身份与资产的精确锚定”以及“系统风控的层级验证”。提现不是简单的数字扣除,而是一个涉及用户身份、银行账户、以及平台账本三方的协同匹配过程。执行步骤的背后,隐藏着一系列的风险校验节点:一是大额提现的身份二次验证(如人脸识别或绑卡验证),以杜绝资金挪用;二是资金流向的合规性审查,确保提现的银行账户名和卡片持有人信息绝对一致。操作者切勿将提现理解为单向的“提款行为”,而应视为平台将内部虚拟资产通过多重API接口强制与外部金融系统进行耦合转换。了解这个复杂的内部校验机制,有助于用户在操作过程中,预判系统可能触发的流程延时或额外的验证步骤。
更具专业视角的是对提现时效性和合规漏洞的预警。从时间轴角度看,任何大型平台的资金处理都不是瞬时完成的。提现流程通常会经历“提交→初审(系统校验)→复核(人工介入)→到账”的阶段。如果在周末或系统例行维护时段提交大额申请,往往会遭遇非正常处理时间窗口,这并非是平台设置的障碍,而是金融结算流程的物理限制。用户在提现规划时,应将资金的到账需求与平台的资金周转周期进行同步,合理预留至少三个工作日的冗余时间。此外,若提现金额达到某些监管阈值,平台可能强制要求用户提供额外的购销凭证或收入证明,这是外部监管合规要求,任何流程上的跳跃都可能引发资金冻结,切忌盲目追求即时兑现。
最终,我们应将“鹿优选先享卡”的资产视为一个复杂的价值网络,而非一个简单的储值账户,从而优化提现策略。最佳的“提现”并非是将其彻底清零,而是通过结构化的方式,将资产价值逐步转移。如果用户的实际需求并非立即的现金流,不妨研究卡片是否支持“分阶段、小额度”的兑付或抵扣,以此来规避大额提现带来的风控敏感度和可能的交易限制。通过这种碎片化的价值释放,可以维持账户的活跃度,并分散潜在的风险暴露。只有将提现视为一个艺术化的“价值资产剥离过程”,而非机械的“资金提取动作”,才能在流程的最深层实现资产价值的最大化和风险的最小化。
相关文章
微信分付能套现吗?答案是否定的
微信分付是一种由腾讯提供的一种信用支付服务,用户可以先消费后还款,享受一定的免息期。但是,需要注意的是,微信分付本质上是金融机构提供的授信额度,其目的是方便用户消费,并非传统意义上的现金借贷工具。...
京东白条闪付能提现吗?这里有答案
京东白条闪付功能主要是为了提供便捷的支付体验,用户可以通过绑定银行卡完成快捷支付,享受无现金购物的便利。然而,是否能够通过京东白条闪付进行提现,需要从多个角度进行分析。 首先,京东白条本身是一种信...
鹿优选10200额度能提现吗
鹿优选是一款主打购物返利和信用消费的产品,它提供给用户不同的额度以支持日常的消费需求。然而,面对“10200额度是否可以取现”这一问题时,我们必须明确几个关键点来解答这个问题。 首先,我们需要理解鹿...
智能匹配,便捷无忧——海鸥花呗引领消费新体验
海鸥花呗平台如同一个庞大的信息生态系统,汇聚了从生活用品到旅游服务的方方面面。它利用人工智能技术精准匹配用户需求与商家服务,简化了交易流程,极大地提升了用户的消费体验。然而,这样的便捷也带来了新的挑战...
花呗秒套:陷阱还是机遇?
近期,“花呗秒套平台”在某些圈子里引起热议,这类平台通常声称能够快速帮用户获取信用额度,对于急于资金周转或是信用记录不佳的人来说极具吸引力。然而,深入分析后会发现,这些所谓的“秒套”服务背后隐藏着诸多...
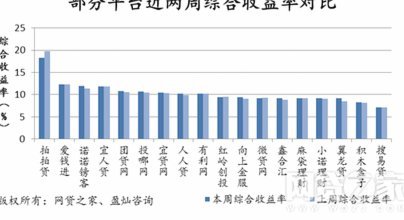
26家网贷平台的生存博弈与转型
网贷平台的生态正在经历结构性重塑,26个主要平台的生存状态折射出整个行业的深层矛盾。以360借条、借呗为代表的头部平台通过场景化金融实现用户黏性,但其背后依赖的流量红利已接近天花板。这些平台在用户画像...