鹿优选额度如何合法套现
随着金融科技的快速发展,许多线上平台推出了各类金融产品和服务以满足用户的多样化需求。其中,“鹿优选”作为一种新型信用额度管理工具,在用户中引起了广泛关注和讨论。“鹿优选额度”的套现问题更是吸引了众多消...
携程拿去花套利风险大吗平台知不知道?
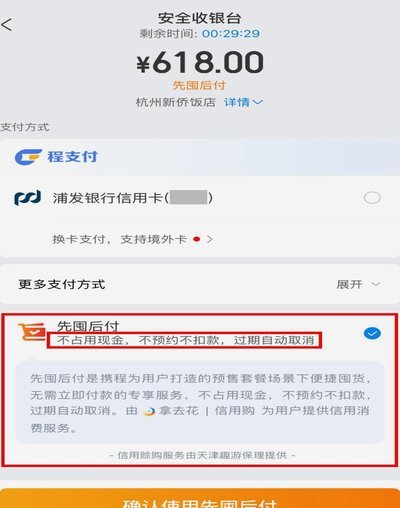
携程的拿去花服务,是其推出的一款信用支付产品,旨在为用户提供更加便捷和灵活的资金解决方案。用户可以先消费后付款,并享受一定的免息期或低息期优惠。然而,这种灵活性的背后也伴随着一些风险,尤其是关于平台是...
网贷被拒后,去哪里借钱更靠谱?
面对网贷平台的拒绝,借款人常常感到迷茫和无助。这种情况下,寻求其他借贷途径变得尤为重要。首先,银行提供的传统贷款服务依旧值得考虑。相比网络借贷平台,银行在审批流程、利率水平以及贷款期限上往往更为灵活多...
得物钱包余额提现:转赠操作全解析
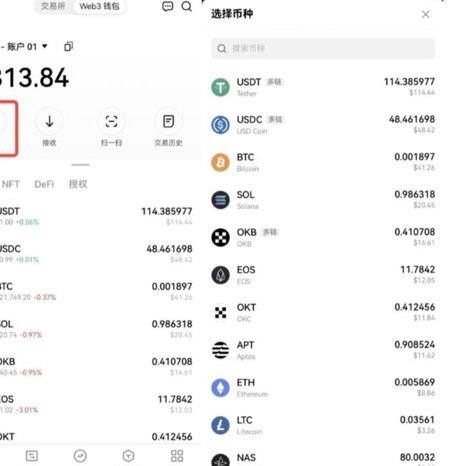
得物钱包的提现功能并非如同传统支付工具那样直观,其设计更偏向于平台对资金流动的管控与用户体验的平衡。要实现余额变现,必须理解得物生态内的规则,并遵循流程指引。直接从得物钱包向银行卡提现是不可行的,这是...
美团生活费安全吗陷阱隐匿其中
美团生活费,这个概念在过去一年内,无疑成为了中国互联网金融领域的一个“奇点”。它并非单纯的营销噱头,而是深刻反映了平台、用户和监管之间复杂关系的体现。从经验上来看,美团对“生活费”的尝试,本质上是一种...
快手先付套现?风险几何?
近年来,随着金融科技的发展,越来越多的支付方式应运而生,“快手先用后付”便是其中之一。它为消费者提供了更加便捷和灵活的选择,在购物时可以享受先消费、后付款的服务。然而,伴随这一新型消费模式而来的是,如...
分期乐额度:如何玩转你的信用资源?
分期乐的消费额度本质是信用资源的可视化呈现,其价值不仅在于数字本身,更在于用户对资金流的掌控能力。额度的动态变化与用户信用评分、还款记录、消费行为深度绑定,形成多维度的评估体系。例如,高频次的小额消费...
白条的钱怎么取出来?从信用额度到银行卡提现指南
在日常生活中,不少人依赖蚂蚁金服的“白条”服务来满足临时的资金需求。但许多人可能并不清楚如何将通过“白条”获得的钱款提现出来。实际上,“白条”本质上是一种消费金融工具,并不直接向用户提供现金,而是用于...
五个提升内容影响力的策略
优先推荐的五个方法结论,是基于多年的内容创作和分析经验所总结出来的精华。通过深入研究用户行为数据与市场趋势,我们发现了一些显著有效的策略,这些策略能够显著提升内容在目标受众中的可见度与影响力。 首先,...
便荔卡包取线额度揭秘:16000背后的逻辑
便荔卡包的取线额度设定为16000元,这一数字并非随机选择,而是基于用户行为数据与风险控制模型的精密计算。在金融产品设计中,额度阈值往往需要平衡用户体验与系统安全的双重需求。16000元的临界点可能对...