分期乐额度:如何玩转你的信用资源?
分期乐的消费额度本质是信用资源的可视化呈现,其价值不仅在于数字本身,更在于用户对资金流的掌控能力。额度的动态变化与用户信用评分、还款记录、消费行为深度绑定,形成多维度的评估体系。例如,高频次的小额消费可能触发系统对消费能力的重新校准,而大额分期申请则会直接影响额度的临时冻结。这种机制要求用户建立对额度波动的敏感度,通过优化消费结构实现额度的持续释放。
额度使用需遵循"边际效益递减"原则,优先覆盖高价值消费场景。教育投资类商品的分期付款往往能产生长期回报,其资金成本远低于同类商品的市场利率。数码产品分期则应关注厂商的促销周期,利用免息期完成核心硬件的更新迭代。值得注意的是,部分商品的分期费率存在阶梯式差异,用户需通过比价工具筛选最优方案,避免因追求即时满足而陷入隐性债务陷阱。
风险控制的核心在于建立消费行为与还款能力的动态平衡。建议采用"30%法则":将月收入的30%设定为分期还款上限,同时保留应急资金池。当额度使用率达到警戒线时,应主动调整消费节奏,通过延迟支付或提前还款维持信用健康。心理账户理论在此显现价值,用户需区分"必需消费"与"冲动消费",避免将额度转化为非必要支出的垫脚石。
场景化应用需要结合消费周期进行策略调整。在节假日消费高峰期间,可利用平台的分期优惠活动完成资产配置,例如将部分额度用于购置高性价比的数码产品,同时保留部分额度应对突发支出。日常消费则应侧重于建立良好的还款记录,通过按时还款提升信用评分,进而解锁更高额度。这种动态调整机制能有效提升额度的使用效率。
长期规划需将额度视为财务工具而非消费特权。建议建立消费账本,记录每笔分期的用途、利率和还款进度,通过数据化管理优化资金分配。当额度达到稳定状态后,可尝试将部分额度转化为储蓄或投资工具,实现资金的多元化配置。这种从消费到理财的思维跃迁,能帮助用户突破分期乐的使用边界,构建更可持续的财务生态。
相关文章
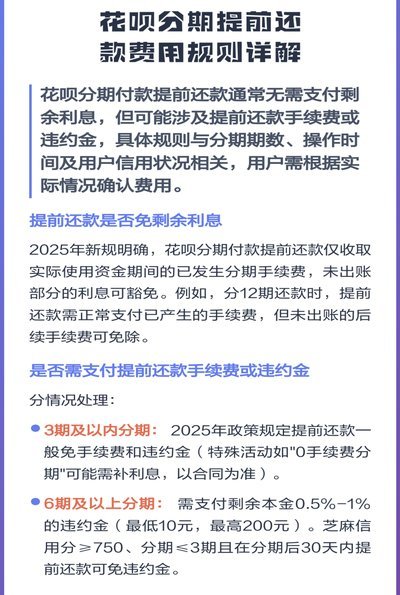
花呗提前还款全攻略
花呗平台提供了多种便捷的还款方式,其中提前还款是许多用户为了减少利息支出而选择的一种操作。了解如何高效地进行提前还款至关重要。首先,登录您的支付宝账号后,在页面顶部找到“我的”,点击进入个人中心,然后...
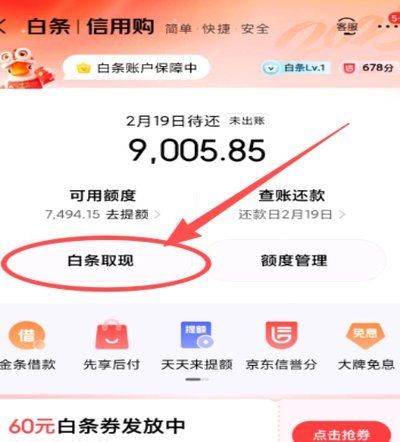
白条额度能取出吗?真相揭示
近年来,随着互联网金融的兴起,蚂蚁金服旗下的“花呗”和“借呗”等产品逐渐成为人们日常生活消费的重要工具。其中,“白条”作为一种无抵押、无担保的小额信贷服务,为用户提供了灵活便捷的资金支持。“白条”的最...
分期乐:持牌正规消费金融平台
持牌消费金融公司身份奠定正规基础 分期乐作为国内领先的消费金融平台,自2013年成立以来,始终以持牌经营为核心竞争力。公司总部设在武汉,业务范围覆盖全国,其运营主体湖北消费金融有限公司持有中国银保监...
分期乐系统升级后,如何顺利取款?最新流程与注意事项
随着金融科技的迅猛发展,分期乐这类消费金融平台不断更新迭代,为用户提供了更加便捷的服务。然而,对于刚经历过系统升级或版本更新的新用户而言,“分期乐更新后怎么取现”可能是一个亟待解答的问题。 首先,理...
得物秒杀攻略:低延迟制胜技巧
得物秒杀的本质并非单纯的“手速”竞争,而是一场关于网络请求优先级与服务器并发处理能力的微秒级博弈。当大量用户在同一秒内向服务器发送下单指令时,决定胜负的关键在于你的数据包能否在请求洪峰的波峰时刻,精准...
套现花呗手续费那些坑现金还款避雷指南
近年来,随着互联网金融的发展,花呗作为一种便捷的消费信贷工具,在消费者中广受欢迎。然而,对于一些急需现金周转的人来说,如何从花呗中套现成为一个值得关注的话题。值得注意的是,并非所有情况下都能通过“套现...