分期乐:透视借款陷阱与真成本
分期信贷本质上并非简单的“借款”行为,它是一条复杂的、嵌入消费场景的资金流。当用户搜索“分期乐在哪里借款”时,其背后的需求点往往不是资金的来源地,而是对消费升级和即时满足感的预期。从专业风控的角度审视,任何声称提供“轻松”、“快速”分期服务的渠道,其风险识别能力是用户的第一道防线。真正的信贷资源,从来不是漂浮在互联网的某一处,它必然依附于具备合法资质、稳健资金流的金融主体的信用背书。了解分期乐的运作机制,核心在于识别该利息和手续费究竟是归属于商家、金融机构,还是由第三方服务平台进行代收,从而穿透其表层营销的光环,触及其完整的成本结构。
考察负责任的信贷生态圈时,应将视线从一切声色俱厉的宣传页面,拉回到受严格监管的金融基础设施。优质且安全的借款渠道,其门槛必然是透明的、层层递进的。首要的选择始终是大型商业银行和政策性银行的官方分期产品。这些机构的信贷额度往往基于用户长期的信用记录和稳定的收入流水进行精准评估,流程虽然严谨,但其背后的风险对冲模型极度成熟。更高级的参考维度,在于大型持牌消费金融平台,这些平台将信贷流程和实际消费场景进行了有效捆绑。它们提供的分期服务,更多是一种信用工具的延伸,而非单纯的现金流补充,其设计的核心逻辑是为了实现刚需消费场景下的资金匹配,而非满足非理性消费冲动。
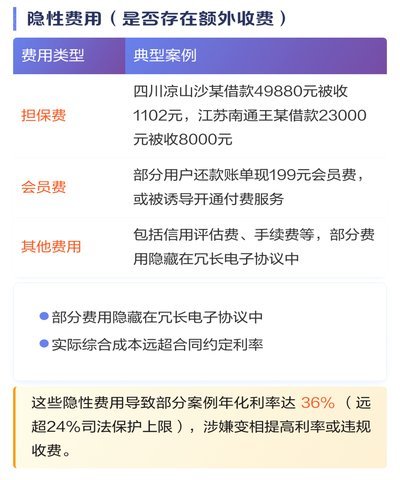
对任何分期信贷的评估,绝不能停留在关注名目上的“年化利率”。一个专业的金融评估者必须将焦点转移到总成本(Total Cost of Credit)的计算上。请深入研究实际支付的手续费、管理费以及潜在的违约罚金,将它们加总后,再与实际贷款的金额进行交叉比对。市场上的一些非正规渠道,往往采用极低的名义利率来吸引眼球,但却通过各种隐蔽的“服务费”或“保证金”来抬高最终的实际支出。只有将这套模型拉平化进行核算,才能准确掌握该笔“借款”的真实成本陷阱,确保你所购买的,是服务,而不是套牢。
从更宏观的金融行为学视角来看,用户在寻求“分期借款”时,往往面临的最大的风险,不是资金本身,而是行为习惯的脱节。信贷产品的便利性,极易降低用户的财务风险意识,催生一种“即时拥有权高于实际支付能力”的错觉。因此,在做出任何借款决策前,用户必须强行进行一次“财务刹车”。这一过程要求借款者冷静地审视购入物品的**必要性**:是否能接受延迟使用?是否能通过调整其他开支来达到支付目的?如果核心需求点只是暂时缓解预算压力,那么通过重新优化生活开支和现金流管理,往往比引入新的债务更具成本效益。
最终,关于“在哪里借款”的终极答案,不是一个地理位置,而是一个清晰的财务自律模型。专业的金融管理,要求信贷的使用必须是工具性、目的性、可逆性的。这意味着你必须清楚地界定:你借钱是为了弥补无法通过日常工作和积蓄达成的必需品购买;如果仅仅是为了维持一种消费假象,那么无论任何平台声称的便捷性,都构成了一次不可持续的财务透支。真正的分期乐,不在于贷款的便利,而在于建立起一套超越消费冲动的、自洽的财务决策体系。
相关文章
花呗拆分支付到账快吗
花呗的到账时效与信用额度的动态分配密切相关。平台通过算法实时评估用户的信用表现,当消费行为符合预设的信用模型时,系统会优先释放额度。拆分支付策略能有效触发额度释放机制,但需注意单笔交易金额与历史消费数...
如何巧妙提升得物佳物分期额度?
得物佳物的分期额度并非固定数值,其核心逻辑建立在用户信用画像与消费行为的动态评估之上。平台通过多维度数据模型分析,包括历史还款记录、账户活跃度、消费频次及金额分布等,形成差异化的额度分配策略。值得注意...
分期乐额度查询:信用评估全解析
分期乐额度查询并非简单的点击按钮就能获得,而是需要用户充分理解其背后的信用评估体系和还款能力评估,才能真正掌握自己的消费潜力。 很多人在申请分期乐时,仅仅关注最终的还款金额,却忽略了额度预审的重要性。...
花呗套现:法律风险与个人隐患
套现花呗的法律风险远超多数用户认知。根据《刑法》第266条,以非法占有为目的,通过虚构交易、伪造凭证等方式套取资金,可能构成诈骗罪。2022年杭州互联网法院审理的典型案例显示,单笔5万元套现行为已达到...
花呗套现:这几个后果你得知道
花呗套钱行为本质上是对信用工具的滥用,其后果远超简单的财务损失。当套现金额突破平台设定的风控阈值时,系统会启动多维度的反制机制。首先是交易数据的异常波动会触发机器学习模型的预警,算法会通过比对历史消费...
分期乐20000:隐藏的真实成本
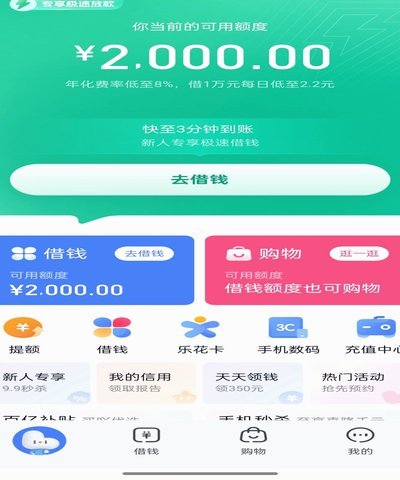
分期乐20000到手的“到手价”绝不是简单的本金加上利息的算术结果,它是一个系统性成本模型。初看表面数字,消费者往往只聚焦于明单利息,忽略了隐藏在整个金融结构中的多个维度损耗。专业的分析视角必须将这笔...