互联网金融:风险与羊小咩贷款
羊小咩贷款不还现象折射出互联网金融生态的深层矛盾。当用户选择这类平台时,往往被高息诱惑和便捷流程吸引,却忽视了隐性条款的复杂性。平台通过算法模型筛选借款人,但模型训练数据存在偏差,导致风险评估失真。部分用户在获得贷款后,因收入波动或突发状况陷入还款困境,而平台缺乏动态调整机制,最终形成违约闭环。这种模式本质上是将金融风险转移至用户端,用短期收益掩盖长期隐患。
平台风控体系的结构性缺陷加剧了违约问题。当前多数平台依赖静态信用评分,未能建立动态风险预警机制。当用户还款能力出现波动时,系统无法及时识别并介入干预。同时,平台对借款人信息的真实性审核流于形式,部分用户通过虚假资料获取贷款,进一步推高违约率。这种粗放的风控策略,使平台在用户违约时陷入被动,既损害自身利益,也破坏金融市场的信任基础。
用户行为模式与平台设计存在显著错位。许多借款人将贷款视为短期资金周转工具,却未充分考虑还款压力。平台通过优化用户体验提升转化率,却忽视了金融教育的必要性。当用户陷入债务漩涡时,缺乏有效的债务重组渠道和心理疏导机制,导致违约率持续攀升。这种供需错配揭示出互联网金融在普惠性与风险控制间的根本矛盾。
监管框架的滞后性放大了系统性风险。现行金融监管主要针对传统金融机构,对互联网平台的穿透式监管尚未完善。当平台通过复杂的产品设计规避监管时,容易形成监管套利空间。部分平台利用法律灰色地带,将违约责任转嫁给用户,而用户维权成本高昂,导致违约问题长期无法有效解决。这种监管真空为金融风险的累积提供了温床。
破解困局需构建多方协同的治理机制。平台应建立动态风险评估模型,引入实时收入数据和消费行为分析,实现风险预警前置。监管机构需完善互联网金融监管细则,明确平台在用户教育、风险披露和债务重组中的责任边界。同时,建立行业共治平台,推动数据共享与风险联防,形成覆盖贷前、贷中、贷后的全周期管理体系。只有打破单一主体的治理局限,才能实现金融生态的可持续发展。
相关文章
白条怎么高效利用
白条的“套取”,实际上指向的是如何最大化利用其所承载的金融价值,而非字面上的物理操作。对于拥有白条的用户而言,其核心价值在于信用额度和返现机制。战略性地运用白条,需要将其视为一种流动性资产,而非单纯的...
白条账户能提现吗?
在当今快捷的金融服务时代,人们对于资金流动的需求日益增加,其中提现作为一种常见操作受到了广泛关注。尤其是在使用纸质白条账户的情况下,许多用户对是否可以进行提现这一功能持有疑问。本文将深入探讨“白条可以...
分期乐如何灵活延缓还款
分期乐的还款机制看似简单,实际蕴含着一些弹性空间,允许用户在一定程度上延缓还款。这种延缓并非完全自由,而是与用户的信用表现、分期订单的性质以及平台对风险的评估息息相关。首先,分期乐提供的“宽限期”机制...
系统化秒流程
## 白条出库秒流程:效率红利背后的系统性思考 传统电商或线下零售场景下,白条(即赊账)出库流程往往是耗时且易错的环节,容易造成库存积压、资金周转受阻甚至订单取消。真正的“秒流程”并非简单的缩短单个...
微信“套头”App:警惕风险与诈骗
近期,市场上出现了一些声称能够“套出来”的微信分付App。这类App通常打着提供便捷金融服务的旗号吸引用户下载使用,但实际上可能涉及非法行为和隐私泄露的风险。从金融监管的角度来看,未经授权擅自使用或模...
如何高效联系分期乐人工客服?
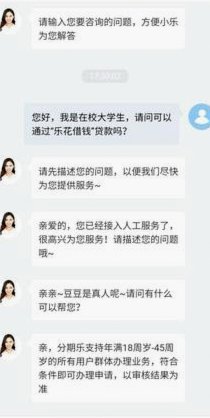
分期乐人工电话怎么联系?这个问题背后,往往藏着用户的急切与困惑。无论是还款计划调整、账户异常,还是对分期政策的疑问,用户都需要一个更直接的沟通渠道。但问题也在于,许多人并不清楚如何高效地联系到人工客服...