羊小咩贷款靠谱吗?如何判断?
羊小咩贷款的合规性需从其金融牌照与监管备案两方面切入。作为互联网借贷平台,其是否持有银保监会颁发的网络小贷牌照或银行金融机构资质,是判断正规性的首要标准。通过国家企业信用信息公示系统可查询其工商注册信息,若未显示金融牌照,则涉嫌违规经营。值得注意的是,部分平台通过"持牌机构合作"名义规避监管,需进一步核查其资金流向是否接入央行征信系统,以及是否与持牌银行实现资金存管。
从风控体系维度观察,正规平台通常具备央行要求的"三查"机制,即通过征信查询、大数据风控和人工审核交叉验证借款人资质。羊小咩贷款若宣称采用AI智能风控技术,需验证其算法是否通过监管机构的合规性审查。部分非法平台为降低审核门槛,可能采用虚假数据建模,导致高不良率。可参考其公开的逾期率数据,若长期高于行业平均水平(通常在3%-5%),则需警惕其风控能力缺陷。
用户资金安全是衡量平台合规性的核心指标。正规平台必须将用户资金存入持牌银行的专用账户,而非平台自有账户。可通过其官网披露的"资金存管银行"信息进行交叉验证,若未明确标注或存管银行为非持牌机构,则存在挪用用户资金风险。此外,正规平台的放款流程需符合《个人信息保护法》要求,用户授权信息采集范围不得超过贷款必要限度,且需提供明确的隐私政策说明。
合规性还体现在服务透明度上。正规平台应在借款协议中明示年化利率、逾期罚息、违约金等关键条款,避免使用模糊表述。可通过对比其实际收费与合同约定是否一致,若存在"砍头息"或"服务费"等变相收费,即构成违规。同时,其投诉渠道是否畅通、是否接入金融消费者投诉平台,也是检验其合规经营的重要维度。
从行业监管趋势看,2023年银保监会强化对互联网贷款业务的穿透式监管,要求平台必须实现"资金闭环管理"和"数据可追溯"。羊小咩贷款若未公开其底层技术架构或拒绝提供资金流向审计报告,则可能难以通过当前监管合规审查。建议用户通过"国家企业信用信息公示系统"和"金融许可证查询平台"进行双重验证,必要时可向地方金融监管局咨询其备案情况。
相关文章
携程拿去花提现会上征信吗?
# 携程拿去花提现,征信记录的真相 征信系统是现代社会信用体系的基石,它记录着个人的借贷行为和还款情况,成为银行、金融机构评估信用风险的重要依据。当我们使用"拿去花"这类短期贷款服务时,很多人会关心...
揭秘花呗套现:一场信用与风险的博弈陷阱
**花呗套现的本质与风险:一场注定滑向深渊的金融赌博** 花呗,作为蚂蚁集团推出的信用消费工具,本质上是平台对用户的短期信用额度支持。然而,当“套下花呗”成为部分人群的日常操作手段时,这场看似简单...
分期乐额度借不出怎么办?
从“有额度”到“借不出来”的系统性卡顿,本质上不是资金的物理限制,而是信用生态链条上实时风险模型的一次重新评估。用户常常将“有额度”等同于“一定可以周转”,但金融平台分配的额度(Quota)仅仅代表了...
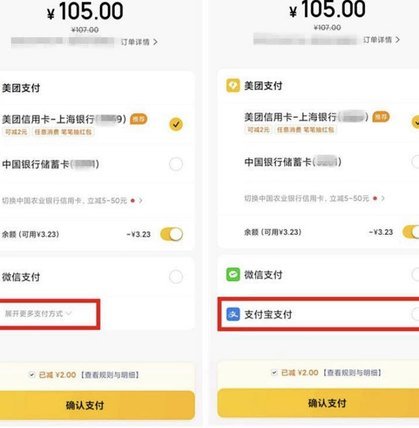
美团月付套现点位还存在吗?
近年来,随着移动支付的普及和金融科技的发展,各类信用支付产品如雨后春笋般涌现,美团月付便是其中之一。作为一种新兴的信用支付方式,美团月付套现点位是否存在以及其现状如何,成为了许多人关注的焦点。 从...
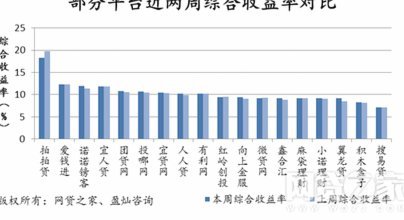
26家网贷平台的生存博弈与转型
网贷平台的生态正在经历结构性重塑,26个主要平台的生存状态折射出整个行业的深层矛盾。以360借条、借呗为代表的头部平台通过场景化金融实现用户黏性,但其背后依赖的流量红利已接近天花板。这些平台在用户画像...
便荔卡包套现手续费能要回吗?
便荔卡包套现手续费的追回问题,本质上涉及金融交易合法性与合同效力的边界。根据《民法典》相关规定,若交易行为被认定为违反金融监管规定,相关协议可能被判定为无效合同。这种情况下,手续费作为违法所得的性质,...