花呗提现难?别慌,这样做!
花呗的便捷性在于其“先消费,后付款”的模式,但不少用户在享受这种便利的同时,也
花呗提现的限制通常与用户的消费习惯和信用记录相关。用户若长期保持花呗余额为零,或频繁出现逾期还款的情况,蚂蚁金服会认为其消费能力存在潜在风险,进而限制提现功能。这是一种风险控制措施,旨在保护用户和平台的共同利益。更重要的是,花呗的本质并非信用贷款,而是一种消费信贷工具,因此提现功能并非理所当然,需要用户维护良好的信用记录和消费行为,才能享受到更多的权益,包括更宽松的提现额度和更便捷的操作体验。因此,如果发现无法提现,首先需要检查自身的消费习惯,确保按时还款,并保持一定的活跃度。
另一种将花呗余额变现的方式是进行花呗分期还款。虽然这种方式并非直接将花呗余额提取现金,但它允许用户将花呗账单分摊到多个时间段进行还款,并支付相应的服务费。实际上,用户可以将花呗账单进行分期后,选择优先偿还分期账单,从而释放出更多的可用资金,用于其他需求。这种操作的成本在于需要支付利息,但对于急需资金的用户来说,它提供了一种快速获取资金的途径。值得注意的是,选择分期还款会增加总体的还款金额,用户在选择时需要充分评估自身的财务状况和还款能力,避免因过度分期而产生额外的财务压力。
除了官方提供的提现和分期还款功能,市场上存在一些第三方平台声称可以帮助用户将花呗余额变现。这些平台通常以收取手续费为代价,将花呗余额出售给其他机构,后者再将资金返还给用户。然而,这些第三方平台往往存在风险,例如手续费过高、存在虚假宣传、甚至可能涉及非法集资等。蚂蚁金服明确表示,不鼓励用户通过第三方平台进行花呗变现,并提醒用户注意风险。因此,建议用户尽量通过官方渠道进行花呗余额的变现,避免不必要的风险。
在选择花呗变现方式时,用户需要权衡利弊,综合考虑自身的财务状况、风险承受能力以及操作便捷性等因素。如果用户急需资金,且信用记录良好,可以选择花呗提现功能;如果
一个良好的信用记录会显著影响花呗的提现额度和功能可用性。
相关文章
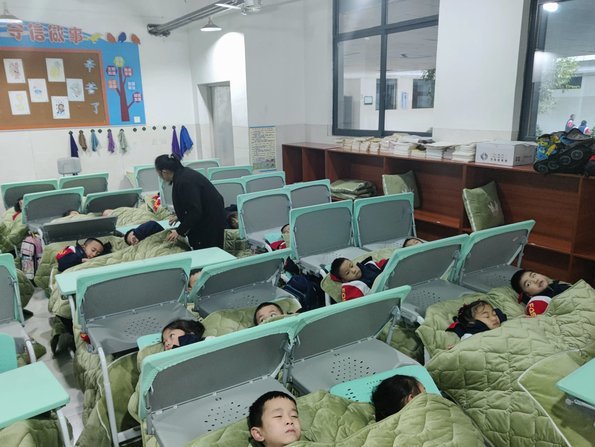
青少年“躺平”午休:压力下的自我保护?
“躺平午休”的现象,如今已成为不少城市青少年所经历的真实写照。但这并非简单地将学生遗忘在教室角落,而是反映出当代教育体系和青少年心理状态之间存在着深刻的矛盾与挑战。从社会学角度来看,这种现象的出现并非...
花呗合法吗?如何安全关闭?
花呗作为支付宝旗下信用支付产品,其合法性需从金融监管框架和企业资质两方面审视。根据中国银保监会规定,消费金融业务需持有消费金融公司牌照,而蚂蚁集团旗下的花呗由重庆蚂蚁消费金融有限公司运营,该公司于20...
套现花呗手续费那些坑现金还款避雷指南
近年来,随着互联网金融的发展,花呗作为一种便捷的消费信贷工具,在消费者中广受欢迎。然而,对于一些急需现金周转的人来说,如何从花呗中套现成为一个值得关注的话题。值得注意的是,并非所有情况下都能通过“套现...
羊小咩取现费用65元成本拆解
围绕“羊小咩取现费用65多吗”这一极具实战性的疑问,我们不能将问题局限为一个简单的“是”或“否”的答案。作为一个资深的资金流转分析者,必须从系统层面的成本结构、交易网络机制以及风险识别的角度,进行一次...
便荔卡套现:玩法与风险
便荔卡作为预付卡类产品,其套现行为本质上属于资金流动性管理的范畴。从金融合规角度分析,套现路径需严格遵循支付清算规则,最直接的方式是通过合作商户的消费返现机制实现资金回流。部分平台允许持卡人将卡片余额...
花呗套现:这几个后果你得知道
花呗套钱行为本质上是对信用工具的滥用,其后果远超简单的财务损失。当套现金额突破平台设定的风控阈值时,系统会启动多维度的反制机制。首先是交易数据的异常波动会触发机器学习模型的预警,算法会通过比对历史消费...