分付停滞的深层根源
流程断裂的根源往往并非单一的资金不足或指令缺失,而是一种深层次的结构性失衡。当分付环节停滞时,第一层审视的必须是初始设定的权责边界是否模糊不清。项目或者合作机制如果缺乏一套刚性的、经过多方共识验证的价值转移模型,那么“应该分配给谁”、“依据何种指标”便从一开始就处于未确定的真空地带。这种治理结构上的瑕疵,使得资金流和信息流之间无法建立起可靠的映射关系。更进一步看,很多时候问题出在设计初期的阶段性目标被过度浪漫化,导致各参与方对最终成果的定义产生了巨大的认知偏差,各自以一套独立的价值体系来衡量成功。缺乏一个中央权威、能够强制执行并实时校验所有里程碑产出的监测机制,使得资源分配如同漂浮在空中的概念泡沫,极易因权责交叉点上的拉扯而彻底瓦解,形成制度性的内耗循环。
其次,从信息透明度和预警机制的维度审视,缺乏分付也往往是“知识壁垒”与“信任赤字”共同作用的结果。当核心指标——例如完成度、投入产出比(ROI)或关键路径节点的交付物时点,无法被所有人看到且实时同步时,任何一方都有动机选择延迟披露信息,以在博弈中获取暂时的优势筹码。这种信息的不对称性迅速腐蚀了信任基础,导致各方从协作模式转变为防御和试探。更复杂的情况在于,系统内部已经建立了多重、相互冲突的绩效评估体系;每个部门或个体都试图用自己的局部最优指标去否定全局最优的投入价值。结果便是资源在关键环节无法形成合力推动,每一份款项或支持都被滞留在了等待“外部权威确认”的半空中,形成了数据层面和意志层面的双重死锁。
从组织心理学角度深挖来看,“没有分付”的驱动因素与人性博弈、权力稀缺性息息相关。当一个项目或合作的关键价值节点发生巨大变动时,既得利益方的路径依赖情绪便会占据主导。所谓的“资源冻结”,实质上是部分主体试图通过控制分配命脉来巩固自身的议价权和生存空间。这是一种典型的行为金融学体现:人们并非基于理性评估模型来行事,而是受制于恐惧失去现有优势的本能反应。此外,如果机制设计允许局部成功经验被过度放大为全局必然性,那么失败或减速导致的资源回收会遭遇强烈的道德和情感抵制,使得原本理应调整的预算流如同被设置了无形的“情绪闸门”,无法顺利地进行降级和重分配。
最终,最根本的原因往往指向对项目生命周期管理模型(PLM)缺乏跨越式的预见性设计。成功的分付体系绝不能仅仅是基于传统的线性瀑布式模型。它需要一套动态的、具备自我校准能力的弹性框架。如果合作双方将资源投入视为一个不可逆转的承诺,而忽略了在关键节点必须进行周期性的“价值审计”和“利益重置”,那么一旦遇到外部冲击(如市场变化或战略目标调整),整个系统便缺乏柔性止损的能力。真正的分付机制,必须内置可被各方随时触发的、基于客观、硬性KPI(Key Performance Indicators)的退出与结算流程,而不是依赖于高层意愿进行口头承诺。只有将这种风险预案和校验点嵌入到最初的合同骨架中,才能确保在任何变故面前,价值流动的方向始终清晰可循,避免陷入无止境的等待和停滞。
相关文章
花呗套花呗:陷阱与风险警示
花呗套花呗,本质上是一种通过将花呗额度转化为其他消费形式,再用于消费,以期获得额外利益或缓解资金压力的行为。这种行为模式的核心在于资金周转的加速和杠杆效应的利用。最常见的形式,例如使用花呗提现服务,将...
分期额度变现的隐性风险
信用额度的流动性错位,是驱动这类行为的核心矛盾。分期额度在本质上是一种受限的消费权益,其设计的初衷是锚定特定商户的商品和服务,而非随取随用的流动资本。当用户试图通过各种手段打破这一边界,试图将额度“变...
关于“套花呗”的真相:你必须知道的风险和规避方法
最近,关于“套花呗”的话题在网络上引起了不小的讨论,但需要注意的是,任何涉及套现的行为都可能带来法律风险和信用风险。首先,需要明确的是,花呗作为阿里巴巴集团提供的一种消费金融服务,旨在为用户在购物消费...
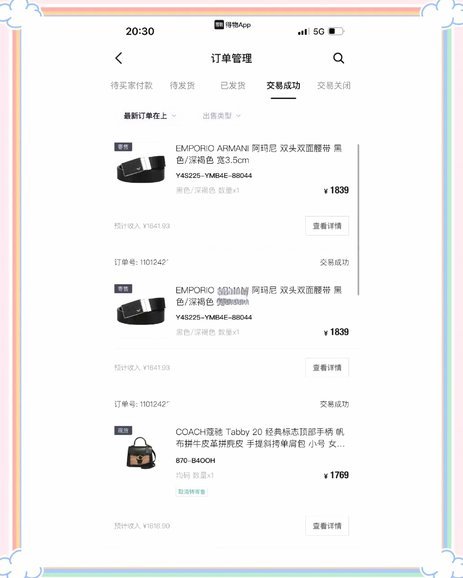
得物秒杀攻略:低延迟制胜技巧
得物秒杀的本质并非单纯的“手速”竞争,而是一场关于网络请求优先级与服务器并发处理能力的微秒级博弈。当大量用户在同一秒内向服务器发送下单指令时,决定胜负的关键在于你的数据包能否在请求洪峰的波峰时刻,精准...
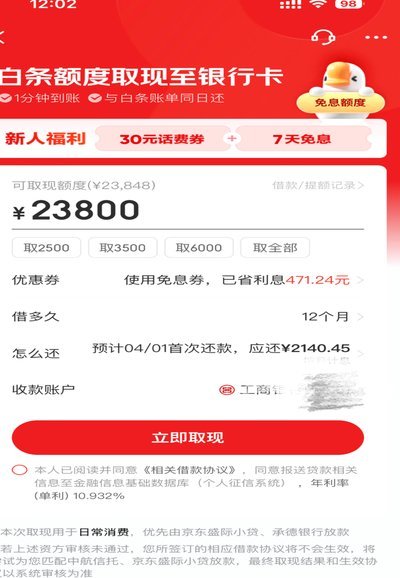
白条额度取现
白条额度本质上是一种预设的、立即可用的循环信贷额度,它提供的绝非简单的资金补充,而更像是一张建立在用户历史交易行为和消费习惯基础上的“短期现金流缓冲垫”。从专业角度审视,它的价值核心在于流动性的即时匹...
信用额度变现金矿指南
鹿优选额度变现的核心逻辑在于将抽象的信用资源转化为可量化的经济价值。通过构建多维数据模型,平台将用户行为轨迹、消费偏好与信用评分进行交叉验证,形成动态评估体系。这种机制突破传统金融授信的单一维度,使额...