花呗套现那些隐秘的平台
花呗作为支付宝生态中的信用支付工具,其使用场景已从单纯的线上消费延伸至线下场景。当前主流平台中,淘宝、天猫等电商渠道仍占据核心地位,但部分生活服务平台通过API接口实现接入,形成隐性套现通道。这种技术耦合并非官方支持,而是基于系统开放性产生的边缘应用。值得注意的是,平台方对异常交易的监测机制持续升级,通过行为轨迹分析和资金流向追踪,有效遏制了非合规使用。用户在操作时需警惕系统风控策略的动态调整,避免因高频交易触发限制。
消费行为模式的演变揭示了套现操作的深层逻辑。部分用户通过分期付款拆分账单,或利用不同平台的费率差异进行套利,这种行为本质上是信用资源的错配。技术手段的迭代使得套现方式更加隐蔽,如通过虚拟商品交易或服务类消费完成资金转移。然而,此类操作往往伴随高风险,不仅可能触发平台风控,更可能因资金链断裂导致信用受损。数据显示,2023年因套现行为被冻结账户的用户数量同比增长37%,印证了非合规操作的潜在代价。
支付生态的复杂性催生了新型套现路径,但这些路径的可持续性始终面临挑战。部分平台通过设置交易限额、增加验证环节等方式进行反制,而用户则不断寻找新的技术漏洞。这种博弈关系推动着支付安全技术的升级,如生物识别、交易场景验证等手段的应用。值得注意的是,套现行为本质上是对信用体系的滥用,其短期收益往往伴随着长期信用成本的积累,这种代价在用户征信记录中具有不可逆性。
合规消费理念正在重塑用户行为模式。越来越多用户开始关注消费场景的透明度,倾向于选择支持账单分期、额度管理等功能的平台。部分平台通过引入消费教育模块,帮助用户建立健康的信用使用习惯。这种转变不仅降低了套现需求,也推动了支付生态的良性发展。数据显示,具备信用管理功能的平台用户,其账户被冻结的概率较普通用户低42%,印证了合规使用对信用安全的正向影响。
支付技术的革新正在重构套现的可能性边界。区块链技术的应用使得交易可追溯性提升,人工智能风控系统能实时识别异常模式。这些技术进步不仅强化了平台的监管能力,也为用户提供了更透明的消费环境。值得关注的是,部分金融机构开始推出与花呗联动的信用产品,通过合规渠道满足用户的资金周转需求。这种创新既解决了用户的实际问题,又避免了非正规渠道的风险,为信用消费提供了更可持续的解决方案。
相关文章
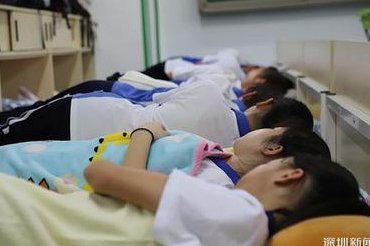
多地学校实现“躺平午休”
近年来,越来越多的学校开始尝试“躺平午休”模式,这并非单纯的放任学生,而是一种对青少年身心健康日益重视的实践探索。传统观念中,午休时间必须强制坐姿或保持特定体式,看似强调纪律,实则忽略了学生自主选择的...
分期乐额度提现操作指南
在现代消费观念中,利用信用额度进行购物已成为一种常见的消费方式。分期乐作为一个提供消费金融服务的平台,在消费者购买商品或服务时提供了灵活的分期付款方案。但有时,用户可能会遇到特殊情况,需要将分期乐提供...
花呗合法吗?如何安全关闭?
花呗作为支付宝旗下信用支付产品,其合法性需从金融监管框架和企业资质两方面审视。根据中国银保监会规定,消费金融业务需持有消费金融公司牌照,而蚂蚁集团旗下的花呗由重庆蚂蚁消费金融有限公司运营,该公司于20...
美团月付提现难在哪里?
美团月付的取现能力与其资金池运作模式密切相关。平台通过整合商户流水与用户消费数据,构建起动态资金池,这种设计本质上是将支付行为转化为信用额度的再分配。当用户申请提现时,系统需在资金池中匹配对应额度,但...
白条回收:稳健消费循环
白条额度回收,听起来像个冷冰冰的金融术语,但它背后的故事却关乎着数以百万计的消费者的经济状态和消费习惯。 消费者习惯于利用白条额度享受即时消费的便利,而商家则乐于通过白条销售刺激消费增长。然而,当白条...
羊小咩积分:玩法全解析
羊小咩积分的价值,远不止于简单的“累计”点数。它实际上构建了一个基于用户行为和偏好定制化的生态系统,其应用逻辑深藏于算法之中,对参与者的每一次行动都产生了微妙却深远的影响。理解积分的运作机制,核心在于...