花呗套现:风险警示与严峻后果
花呗套现行为本质上是对平台信用体系的破坏,其法律风险远超普通消费纠纷。根据《电子商务法》及《支付结算办法》,套现行为已构成对金融秩序的扰乱,可能面临行政处罚甚至刑事责任。2022年杭州互联网法院审理的案例显示,单笔3000元套现被判定为"扰乱市场秩序",判决书明确指出此类行为破坏了支付机构的风控机制。平台方通过算法模型实时监控异常交易,一旦触发阈值将启动多维度核查,包括交易对手身份、资金流向及消费场景匹配度。
信用记录的损伤具有不可逆性,套现行为会直接导致花呗信用评分下降。芝麻信用体系采用动态评分模型,套现产生的异常交易记录会在信用档案中保留5年。这种信用污点不仅影响花呗额度,更可能波及支付宝其他金融服务,如借呗、备用金等。更严重的是,套现产生的债务可能被纳入央行征信系统,形成个人信用黑名单,进而影响房贷、车贷等金融活动。2023年央行征信中心数据显示,因套现行为被标记为"高风险账户"的用户,其贷款审批通过率下降67%。
平台反制措施呈现智能化升级趋势,阿里系风控系统已实现毫秒级异常识别。当检测到高频小额交易、跨地域资金划转或非实名认证账户时,系统会自动冻结账户并启动人工复核。部分用户反映,被冻结的账户需提供交易凭证、消费场景证明及身份核验材料,整个解封流程平均耗时15个工作日。更隐蔽的反制手段包括降低交易限额、限制优惠券使用及推送风险提示,这些措施往往在用户察觉前已完成。
经济成本远超预期,套现行为可能引发连环债务危机。花呗套现产生的利息通常为日利率0.05%,若套现金额1万元,按30天周期计算需支付150元利息。但更隐性的是,平台会通过"信用修复费""账户管理费"等名目收取额外费用,部分案例显示总成本可达套现金额的12%。当用户试图通过其他渠道偿还时,可能遭遇多头借贷、高利贷追讨,甚至被卷入非法催收纠纷。2023年某司法鉴定机构数据显示,套现引发的债务纠纷中,73%的案件涉及第三方催收机构。
长期影响渗透到社会信用体系,套现行为可能引发连锁反应。部分用户因套现被标记为"高风险用户"后,遭遇商家拒收支付宝、租房押金被拒、甚至被限制乘坐高铁等场景。更深远的影响在于,这种行为会扭曲信用评价体系的公平性,导致诚实守信用户因系统误判而受损。2022年某信用研究机构报告指出,套现行为导致的信用污点,可能使用户未来5年内获得金融服务的概率降低41%。这种系统性风险正在推动平台方加速构建更精细化的信用评估模型。
相关文章
得物提现异常?常见原因与解决方法
得物平台的提现功能一直是用户关注的焦点,偶尔出现的提现问题确实让人头疼。究其原因,并非只是单一的技术故障,更像是多重因素交织的结果。 首先,平台自身的资金结算机制可能存在缺陷或漏洞,导致部分用户在特定...
微信分付能套现吗?风险大不大?
微信分付作为腾讯生态内的新型信用支付工具,其核心逻辑建立在场景化消费与信用评估的双重框架下。从技术实现层面看,分付的额度审批依赖于用户在微信生态中的多维数据画像,包括社交关系链、支付行为轨迹及信用历史...
网贷平台全览与选择指南
网贷平台作为金融科技领域的一大创新,不仅改变了传统信贷方式,还为众多投资者和借款人提供了便捷的服务。随着行业的快速发展,各类网贷平台层出不穷,每家平台都有其独特的市场定位和运营策略。本文将从不同类型的...
花呗合法吗?如何安全关闭?
花呗作为支付宝旗下信用支付产品,其合法性需从金融监管框架和企业资质两方面审视。根据中国银保监会规定,消费金融业务需持有消费金融公司牌照,而蚂蚁集团旗下的花呗由重庆蚂蚁消费金融有限公司运营,该公司于20...
分付套现的6大手法解析
分付,作为一种新型的支付方式,在生活中越来越常见。然而,有些用户为了获取现金或是其他利益,会选择进行“套现”。分付套现指的是利用分付额度提取现金或通过其他手段变相使用分付资金的行为。这种行为不仅违反了...
白条额度取现
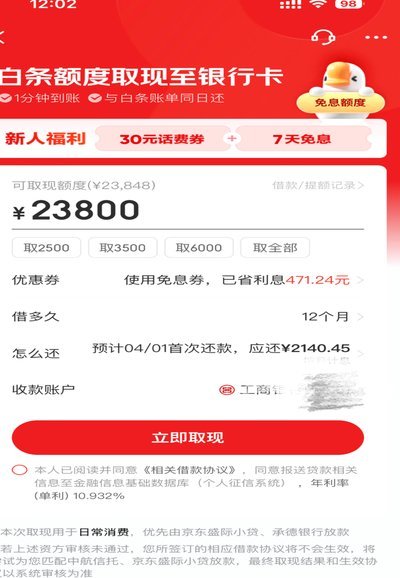
白条额度本质上是一种预设的、立即可用的循环信贷额度,它提供的绝非简单的资金补充,而更像是一张建立在用户历史交易行为和消费习惯基础上的“短期现金流缓冲垫”。从专业角度审视,它的价值核心在于流动性的即时匹...