得物额度取现:为什么不能用?
得物平台的额度取现功能本质上是基于用户信用体系的流动性转换机制,其设计逻辑与传统支付场景存在本质差异。当用户尝试通过额度取现功能向商家支付时,系统会优先校验账户的信用额度是否满足交易需求,同时评估商家账户的支付能力。部分商家因未完成平台认证或交易数据不足,导致系统判定其支付风险等级过高,从而触发自动拦截机制。这种风控策略并非简单技术故障,而是平台为平衡资金安全与交易效率的必然选择。
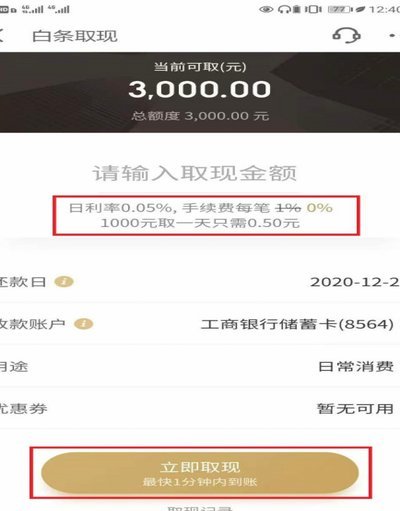
额度取现功能的底层逻辑建立在动态信用评估模型之上,该模型会实时分析用户历史交易行为、账户活跃度及资金流向等多维度数据。当用户频繁尝试向特定商家发起取现操作时,系统会将其识别为异常行为模式,进而启动反欺诈协议。这种机制虽然有效防范了资金滥用风险,但也可能对正常交易造成误伤。平台需要在风险控制与用户体验之间找到平衡点,但当前的算法逻辑显然更倾向于前者。
商家端的支付能力评估体系存在明显的阈值限制,这与平台对商户分级管理的策略密切相关。部分中小商家因未达到平台设定的信用评级标准,导致其账户被限制参与额度取现交易。这种分级制度虽然有助于筛选优质商户,但客观上形成了交易壁垒。当用户尝试向这些商家支付时,系统会基于商户评级直接阻断交易,而非提示具体原因,这种设计既保护了商家利益,也模糊了用户对交易失败的真实原因的认知。
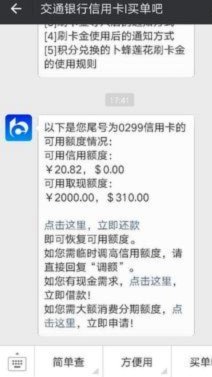
支付通道的兼容性问题往往被忽视,但这是导致额度取现失败的重要技术因素。不同银行和第三方支付渠道的接口协议存在差异,当平台的额度系统与某些支付通道的接口不兼容时,会导致资金流转中断。这种技术障碍在用户端通常表现为"取现失败"的模糊提示,而平台方往往缺乏对具体技术原因的透明说明。这种信息不对称加剧了用户的困惑,也暴露了平台在支付系统集成方面的技术短板。
得物平台的额度管理体系正在经历持续优化,但当前的规则设计仍存在明显漏洞。部分用户反映在特定时间段尝试取现时遭遇系统限制,这可能与平台对交易时段的风控策略有关。当用户在非工作时间发起大额取现请求时,系统可能基于风险偏好自动调整交易策略。这种动态风控机制虽然提升了平台安全性,但也导致部分正常交易被错误拦截。平台需要建立更精细化的风控模型,才能在保障资金安全的同时提升用户体验。
相关文章
分期乐购物额度如何升级为借款额度
关于“分期乐购物额度怎么变成借款额度”,这一转变并非通过简单的操作或申请就能实现,而是基于用户信用评估的结果变化。首先,消费者在使用分期乐时获得的购物额度实际上是一种消费信贷服务,在设定的时间内还款后...
吉石科技羊小咩平台靠谱吗?
### 吉石科技羊小咩平台的正规性分析 随着互联网技术的发展,电商平台百花齐放。吉石科技推出的“羊小咩”作为一个在线销售平台,迅速吸引了众多消费者的关注。然而,在选择线上购物时,确认平台是否为正规渠...
京东白条能提现吗
近年来,金融科技的发展使得消费者金融产品层出不穷。京东白条作为一种信用消费方式,在电商平台购物时为用户提供了便利的支付手段。然而,部分用户可能会误认为“京东白条额度取出来”意味着可以直接提现或将信用额...
得物:价值转移的变现之道
得物的变现逻辑本质上是价值转移的闭环。当某个物品或资源具备可量化、可流通、可交易的属性时,其经济价值便能通过市场机制实现转化。这种转化不局限于传统实体商品,数字资产、知识产品甚至社交影响力都可成为得物...
鹿优选如何修改紧急联系人
在数字化服务日益普及的今天,账户安全与信息准确性成为用户关注的核心问题。修改紧急联系人看似是一个简单的操作,实则涉及多重安全验证与账户管理逻辑。以鹿优选平台为例,用户在使用过程中可能因搬家、更换手机号...
羊小咩额度释放后稳吗?
“羊小咩出额度后稳吗”这个问题,从投资策略的层面来看,绝非简单的“是”或“否”就能回答,而是需要深入剖析其背后的风险管理、市场环境以及投资者自身需求的综合考量。羊小咩,作为一种相对低风险的基金产品,其...