微信分付能“套”吗?安全使用指南与避坑提醒
微信分付,这个名字听起来有点陌生,但如果你是微信支付的用户,它其实就在你身边。分付是微信内部推出的一种先消费后付款的功能,类似于支付宝的花呗,但更加贴合微信生态。它的核心目标是让用户在日常消费中更灵活,同时帮助用户培养良好的消费习惯。不过,很多人对它有一种误解,认为它就是用来“套现”的工具。套现,简单来说就是通过各种方式将信用额度转化为实际现金,这种行为在金融领域其实是个敏感词,尤其是在微信分付这个封闭系统里,套现不仅效率低下,还可能涉及违规甚至法律风险。
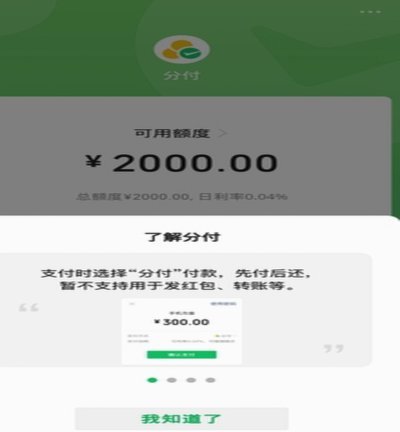
那么,微信分付到底该怎么用?首先,你需要明确它的使用场景。分付主要用于支付账单、购买商品或服务,而不是直接提现为现金。比如说,你可以用它在美团、京东、滴滴等平台上先消费,然后选择分期还款,或者在月底统一还款。它的本质是消费信贷,而非现金提取。如果你试图通过它来套现,比如频繁支付小额账单并立刻还款,或者通过转账功能将额度转为现金,这些都是被微信支付明令禁止的行为,不仅会影响你的信用额度,还可能被系统标记为异常,甚至冻结账户。
至于安全性,这确实是用户最关心的问题。微信分付作为一个深度嵌入微信生态的产品,背后有腾讯强大的风控系统支持。它与你的微信账号绑定,结合了好友关系链和交易场景,这让它在安全性上比其他网贷产品更有保障。比如,如果你频繁尝试套现操作,系统会自动识别并限制你的行为,防止恶意套现。此外,微信支付还采用了多重验证机制,比如人脸识别、短信验证码等,确保资金安全。不过,用户也要注意保护自己的账户信息,避免将分付功能泄露给他人,防止被滥用。
套现的风险不仅仅是被微信冻结账户那么简单,它还会带来更高的还款成本和信用风险。因为套现通常涉及高利息或手续费,长期套现会陷入债务陷阱。而且,如果你频繁操作,系统可能会认为你存在恶意使用行为,进而降低你的信用额度,甚至上报给金融监管机构。这不仅影响你未来在微信生态内的信用,还可能影响你的征信记录。
如果你确实有短期资金周转的需求,不妨考虑其他更合规的方式。比如,你可以将分付的额度用于投资理财通或零钱通,虽然这不是套现,但也能有效利用资金。或者,你可以通过正规的银行贷款或理财渠道来解决资金问题,而不是依赖微信分付的信用额度。总之,微信分付的设计初衷是为了服务用户的日常消费,而不是套现工具。用对了场景,它反而能帮你更好地管理财务。
相关文章
花呗的循环困境
“套花呗”现象,当下金融科技领域的一个令人深思的副产品,远非单纯的“欺诈”行为,而是一个反映了消费金融体系结构性缺陷,以及用户认知与风险偏好之间日益错位的反映。 这种行为的核心在于利用花呗的便捷性、免...
揭秘花呗套现:一场信用与风险的博弈陷阱
**花呗套现的本质与风险:一场注定滑向深渊的金融赌博** 花呗,作为蚂蚁集团推出的信用消费工具,本质上是平台对用户的短期信用额度支持。然而,当“套下花呗”成为部分人群的日常操作手段时,这场看似简单...
美团月付套现点位还存在吗?
近年来,随着移动支付的普及和金融科技的发展,各类信用支付产品如雨后春笋般涌现,美团月付便是其中之一。作为一种新兴的信用支付方式,美团月付套现点位是否存在以及其现状如何,成为了许多人关注的焦点。 从...
如何用京东白条实现提现效果?
京东白条是一种消费信贷服务,用户可以先消费后还款。关于“京东白条在哪提现?”这一问题,我们需要从几个层面进行分析。 首先,京东白条本身并不提供直接提现功能。用户可以通过提前还款的方式将未使用的信用额...
如何高效联系分期乐人工客服?
分期乐人工电话怎么联系?这个问题背后,往往藏着用户的急切与困惑。无论是还款计划调整、账户异常,还是对分期政策的疑问,用户都需要一个更直接的沟通渠道。但问题也在于,许多人并不清楚如何高效地联系到人工客服...
便荔卡包额度提升方法
近年来,随着金融科技的发展,“便荔卡包”凭借其便捷的申请流程和灵活的使用方式,在年轻消费者中获得了一定的人气。然而,不少用户发现,自己的初始额度较低,影响了日常消费体验。针对这一问题,本文将从不同角度...