花呗套现风险大警示
近年来,随着花呗作为一种便捷的消费支付方式越来越普及,围绕其展开的各种金融活动也日益受到关注。然而,部分用户可能会考虑利用花呗进行套现的行为。值得注意的是,这种行为不仅违反了银行和金融机构的相关规定,...
羊小咩额度不可用:系统逻辑与用户体验双轨解析
羊小咩额度不可用现象背后,折射出信用评估体系与用户行为之间的复杂博弈。当系统判定用户风险等级超出预设阈值时,额度冻结并非简单的技术故障,而是算法模型对用户信用画像的动态校准。这种校准往往基于多维数据交...
分付里的钱,真的可以提现吗?
“分付”模式的兴起,很大程度上源于其对传统消费模式的挑战。这种模式的核心在于将一笔大额消费分割成多期小额支付,通常由商家、平台和消费者共同参与。在最初的设想中,分付旨在缓解消费者的支付压力,提升消费体...
按摩店安全套存在病毒隐患?真相解析
安全套作为性传播疾病防护的重要屏障,其物理特性与病毒存活能力存在复杂关联。医用级乳胶材质在常温下可阻断疱疹病毒、HIV等病原体的穿透,但若安全套表面残留体液或分泌物,可能成为病毒载体。按摩店环境中,安...
微信分付的钱能取出来吗?提现攻略详解
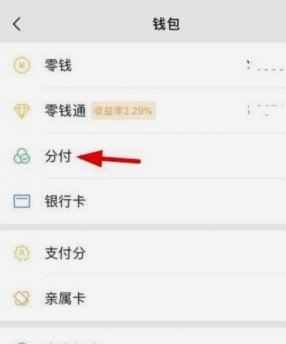
关于微信分付中的资金,不少人关心其使用方式和提现问题。实际上,微信分付是一种信用支付工具,并非真正的现金储蓄账户,因此不能像普通银行卡那样进行全额提现或转账。用户在微信分付中获得的资金主要是通过蚂蚁集...
美团月付提现攻略:如何轻松将额度转现金?
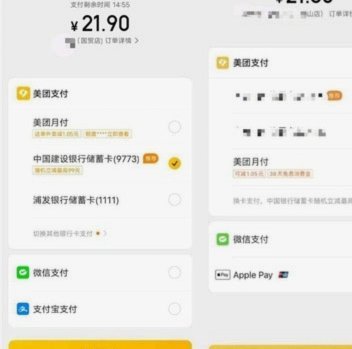
美团月付作为美团生态内的信用支付工具,其现金提取功能的实现路径与传统金融场景存在显著差异。用户通过月付账户进行消费后,系统会将未还金额计入信用额度,而非直接转化为现金。这种设计本质上是对消费行为的延后...
美团月付提现技巧:快速到账的秘诀
美团月付的提现逻辑本质上是平台对用户信用额度的动态评估体系。当用户频繁使用额度进行消费后,系统会根据消费频次、金额、还款周期等维度进行数据建模。值得注意的是,平台在设计提现规则时已内置了反套现机制,例...
羊小咩额度如何快速获取
羊小咩额度,本质上是金融机构(通常是银行)为用户提供的信用额度,用于满足消费、还款、甚至投资等多种需求。它并非凭空产生,而是建立在用户与金融机构之间建立信任关系的基础之上,且受到一系列复杂的因素影响。...
分期乐额度:大学生和职场人是多少?
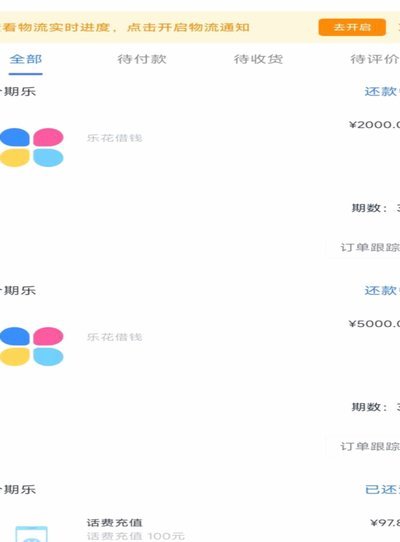
分期乐额度的设定并非固定数值,而是基于多维度数据动态评估的结果。以核心用户群体为例,大学生群体的平均授信额度通常在3000元至15000元区间波动,而职场人群的额度上限可达3万至5万元。这种差异源于平...
便荔卡包取现额度如何突破限制
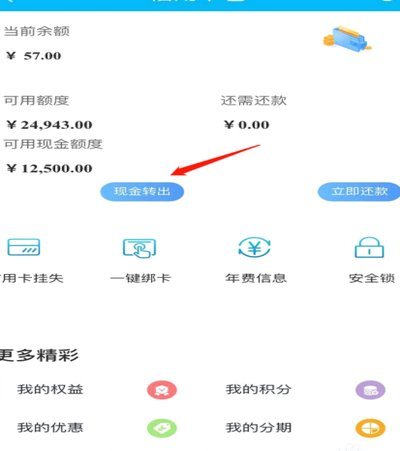
便荔卡包取现额度的套取,主要涉及银行卡的相关规定以及个人信用水平。用户若想突破取现额度的限制,通常需要深入理解银行的规定和流程,并结合自身需求进行操作。 首先,了解便荔卡包的具体规则是关键。不同银行对...