微信分付提现方法详解
微信分付作为微信生态中的信用支付工具,其现金提取逻辑与传统金融产品存在本质差异。用户若 从合规性角度看,微信分付的现金提取路径必须严格遵循反洗钱与反诈监管要求。任何绕过系统规则的提现行为,如通过第三方...
携程“拿去花”不还款后果有多严重
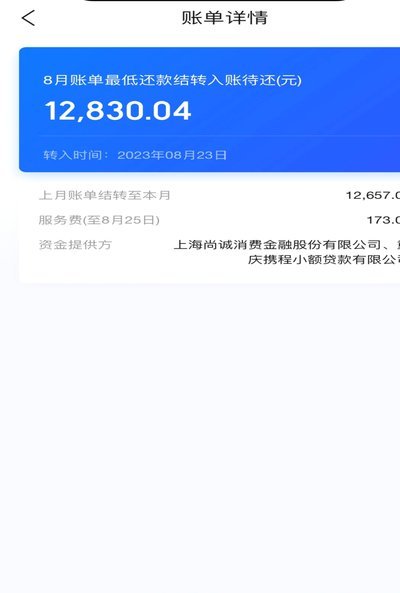
携程的“拿去花”服务,本质上是一种先消费后还款的旅游金融产品,它简化了用户预订旅游行程的流程,降低了出行门槛。然而,对于未能按时偿还该笔贷款的用户而言,后果远比延迟扣款的短信更为严重,甚至可能对个人信...
携程拿去花取消全流程指南
携程拿去花取消的核心在于理解分期付款的规则与时间节点。用户若需终止分期,需在还款计划生效前通过APP内「我的账单」模块提交申请,系统将自动触发退款流程。值得注意的是,部分订单在支付后48小时内无法撤销...
花呗秒套平台:风险与利息陷阱
花呗秒套平台,这个概念近年来的流行,其本质是利用花呗的信用额度,通过第三方平台进行小额贷款或消费分期。这种模式看似便捷,实则隐藏着复杂的风险和潜在的利息陷阱。要评估花呗秒套平台的价值,首先需要对它的运...
如何让白条秒到账轻松入囊?商家申请攻略
白条秒到账对商家来说,如同一个稳定的资金注入渠道,能有效缓解短期经营压力,优化现金流。要成功接入并享受这一功能,并非单纯提交申请就能达成。首先,商家需要建立良好的信用记录,这是最基本的前提。白条平台会...
频繁套花呗:隐藏的财务风险
频繁使用花呗进行消费,尤其是以透支额度获取现金或者通过各种手段套取资金的行为,在短时间内看似能够满足财务需求或解决燃眉之急。然而长期来看,这种做法会带来一系列潜在的风险和不利影响。 首先,频繁使用花呗...
拆东墙补西墙:花呗套现风险
近年来,“套花呗出来还花呗”的行为引起了广泛讨论,许多人对其背后的原因和影响产生了浓厚的兴趣。这种现象通常发生在用户频繁使用信用支付工具的情况下, 从实际操作上看,一些用户利用平台之间的规则差异或者通...
便携卡包借款:便捷与风险并存
便携卡包借款,一种在快速消费金融时代悄然兴起的小额信贷模式,其本质并非创新,而是传统民间借贷在数字化环境下的变种。它利用了移动支付的普及和用户对便捷性需求的驱动,将借款流程嵌入到日常的消费场景中。例如...
花呗套现的代价
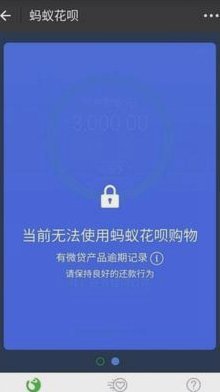
花呗套现并非无风险,其后果远不止是简单利息的增加。许多人误以为通过第三方平台或个人间的转账规避了银行的风控,实则这种行为已经触及金融监管红线。首先,从信用层面看,频繁且大额的套现操作会被花呗和支付宝识...