能“套”出来吗?秒付背后的逻辑
携程平台发放的任何形式“额度”,无论是秒付专享折扣还是里程券类型的预付金,本质上都是限制了消费行为范围内的虚拟信用锚点。深入理解这一点至关重要,因为这些资金在系统架构层面并非可直接变现的现金流。它们更...
花呗套现1000元,商家为何愿意给现金?
在当前消费金融市场中,"花呗套现"已成为一个备受关注的现象。这种通过商家套现的方式,为消费者提供现金提取服务的行为,实质上反映了消费者对现金流动性需求的迫切渴望。本文将深入探讨这一现象背后的商业逻辑、...
分期乐微信提现退款流程详解
分期乐的微信提现机制,以及随之而来的退款问题,往往令用户感到困惑和焦虑。理解其背后的运营逻辑,才能更有效地处理这类情况。核心在于,分期乐并非传统银行贷款,其提现本质上是平台对用户的“预付款”或者“剩余...
得物提现背后的费用秘密
探讨“得物提现是否收费”,绝非一个简单的是非题,它本质上是一个涉及多层级结算机制的财务结构分析。用户需要了解的不是平台方是否扣费,而是资金从源头(得物钱包)流向终点(个人银行账户或电子支付钱包)过程中...
微信分付如何安全合法取现
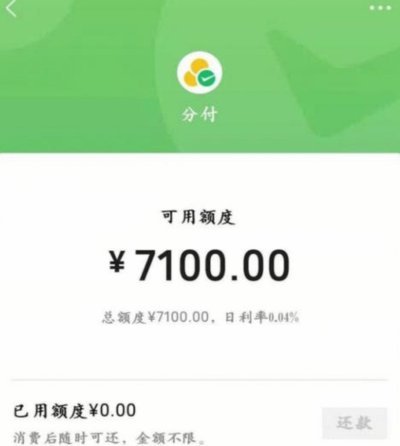
微信分付作为一种新兴的消费信贷工具,自推出以来便受到广大年轻用户的热烈欢迎。它不仅简化了用户获取资金的方式,还通过独特的分期付款机制让小额借贷变得触手可及。然而,随着使用场景的日益丰富,如何合法合规地...
鹿优取:生态智慧
“鹿优选取现”并非单纯的“挑选好货”,更深层次地蕴含着一种动态的、对环境的敏感认知。这种策略的根源在于对“整体”的把握。一个狩猎者,不只是专注于当下眼前的鹿,而是观察鹿群的活动轨迹、栖息地条件、以及周...
白条额度商家都看吗?
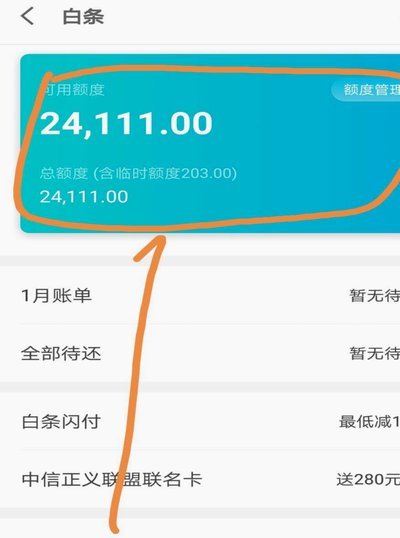
“白条取出额度商家能看见吗”这个问题,远比表面的简单疑问复杂得多,它触及了支付生态系统中的核心权力关系、信息流动以及商业运营策略。传统认知中,商家通常认为白条(例如支付宝或微信的消费分期)仅仅是一种支...
微信分付套现利息怎么算
微信分付作为腾讯生态内的信用支付工具,其套现行为本质上涉及资金流转的利息计算逻辑。当用户通过分付额度提取现金或进行资金转移时,系统会根据实际使用场景匹配不同的计息规则。例如,若通过分付提现至银行卡,通...
微信分付套现:平台如何防范?
分付机制设计的初衷,核心在于实现交易的便捷拆分和资金流的精准回溯,它是一个受平台严格监管的支付网络功能,而非一个可被无限套利的工具箱。当谈及“微信分付能否用于找商家套现”这一问题时,我们讨论的重点已经...
深度解读花呗套现:本质、风险与监管边界
花呗作为支付宝嵌入的信用支付工具,其本质是基于用户信用额度的预支服务。套现行为指用户通过特定手段将花呗额度转化为现实现金,其金融逻辑源于信用货币的流动性转换。这种操作常借助第三方平台或支付通道,将虚拟...